Küçük işletmelerin ve mahalle esnaflarının bilançolarında görünmeyen en büyük gizli yara, yıllar içinde biriken ve tahsil kabiliyetini yitiren ‘şüpheli ve batak alacaklar’dır. Birçok işletme sahibi, müşteri kaybetme korkusuyla ya da “Nasılsa komşumuz, bugün olmazsa yarın öder” düşüncesiyle müşterilerine sınır koymaksızın veresiye açar. Ancak aylar geçtikçe o borçlar ödenmez, müşterinin dükkanın önünden geçerken başını öne eğdiği veya alışveriş için başka sokaklardaki rakiplere gittiği görülür. Sonuçta esnaf hem malını kaptırmış hem müşterisini kaybetmiş hem de işletmesinin sermayesini eritmiş olur. 2026 yılı enflasyonist ortamında tahsilatı 6 ay geciken bir alacak, satın alma gücü bakımından neredeyse yarı yarıya erimektedir. Bu nedenle veresiye defterini terk edip dijital risk yönetimine geçmek lüks değil, zorunlu bir sermaye savunmasıdır.
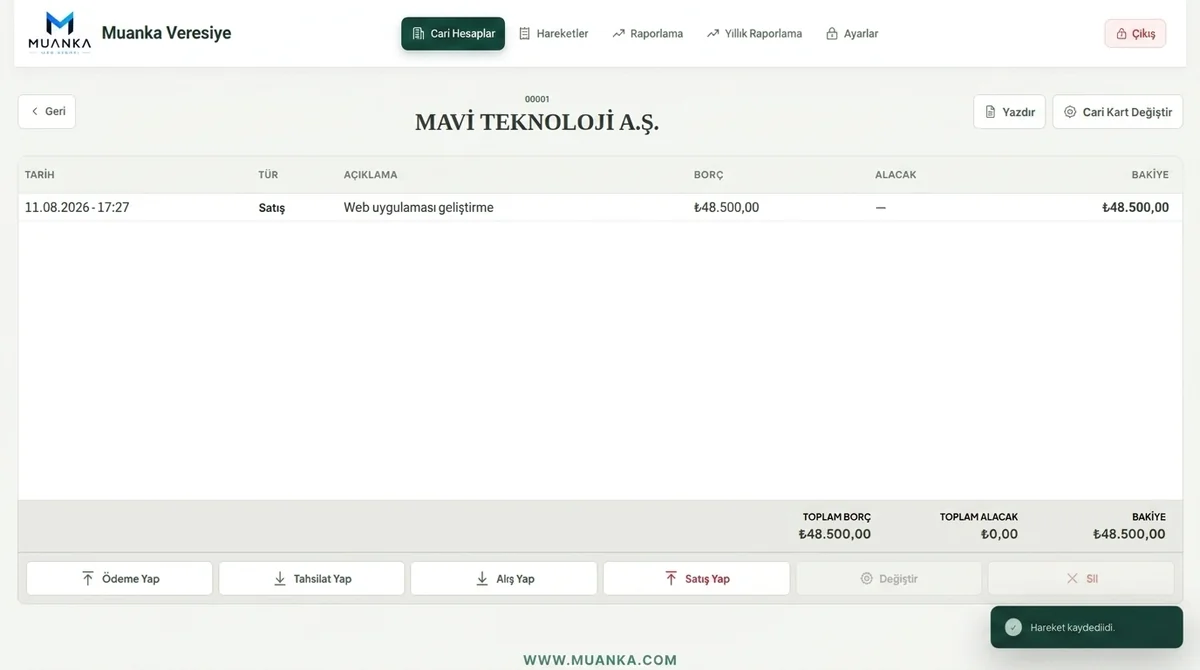
Kağıt veresiye defterleri esnafa sahte bir zenginlik hissi verir. Defterdeki sayfalar dolusu alacak toplamı yüz binlerce lirayı bulabilir; ancak o paralar kasanızda olmadığı sürece toptancınıza borcunuzu ödeyemez, kiranızı yatıramaz ve işletmenizi büyütemezsiniz. Üstelik kağıt defterde tutulan kayıtlar hiçbir yasal geçerlilik taşımaz; icra takibine veya hukuki sürece konu edilemez. Muanka Bulut Ön Muhasebe ve Cari Risk Yönetimi Sistemi, işletmelerin veresiye süreçlerini profesyonel bir bankacılık disiplinine kavuşturarak batak alacak riskini matematiksel olarak minimize eder.
1. Batak Alacakların Anatomisi: Neden ve Nasıl Oluşur?
İşletmelerde alacakların tahsil edilemez hale gelmesine yol açan temel dinamikler şunlardır:
- Önceden Belirlenmiş Bir Kredi Limiti Olmaması: Müşteriye sınırsız açık hesap tanınması. 5.000 TL borcu olan birine ödeme yapmadan 10.000 TL’lik daha mal verilmesi risk havuzunu kontrolsüz büyütür.
- Yazılı ve Hukuki Belge Eksikliği: Fatura, sevk irsaliyesi veya teslim fişi imzalatılmadan sadece deftere “Ahmet Bey 3.000 TL” yazılması. Hukuki bir ihtilafta bu notun hiçbir kanıt değeri yoktur.
- Zamanında Uyarılmayan Müşteriler: Vadesi geçen borcun müşteriye hatırlatılmaması. Hatırlatılmayan borç, müşteri gözünde “acelesi olmayan” borçtur ve diğer ödemelerinin gerisine atılır.
- Müşteri Finansal İstihbaratının Yapılmaması: Karşılıksız çeki olan, piyasada borç batağında olduğu bilinen kişilere sırf ciro yapmak uğruna vadeli mal satılması.
- Ekonomik Aşınma (Enflasyon): Paranın zaman değerinin hesaba katılmaması. 1 yıl önce verilen 50.000 TL veresiye, bugün tahsil edilse bile yerine aynı miktarda mal konulamaz.
2. Batak Alacakları Önlemenin 5 Altın Kuralı
Muanka uzmanlarının KOBİ ve esnaflar için geliştirdiği batak alacak önleme metodolojisi:
- Kural 1: Her Müşteriye Dinamik Risk ve Veresiye Limiti Tanımlayın: Muanka cari kartında her müşteri için net bir üst limit belirleyin (Örn: Maksimum 15.000 TL). Limit dolduğunda sistem otomatik olarak kasiyerin vadeli satış yapmasını engellesin.
- Kural 2: ‘Eski Borç Ödenmeden Yeni Mal Yok’ Prensibi: Müşterinin vadesi geçmiş tek bir faturası dahi varsa, o fatura kapanmadan yeni vadeli sipariş verilmemeli; satış sadece peşin veya kredi kartıyla yapılmalıdır.
- Kural 3: Teslimatları Islak İmzalı veya SMS Doğrulamalı Yapın: Malı teslim ederken müşteriye teslim fişi imzalatın ya da Muanka’nın sunduğu SMS teslimat onay kodunu kullanın. Müşterinin cebine giden şifreyi sisteme girdiğinizde malın eksiksiz teslim alındığı resmi olarak belgelenir.
- Kural 4: Vade Yaşlandırma Raporlarını Haftalık İnceleyin: Her pazartesi sabahı Muanka Alacak Yaşlandırma tablosunu açarak vadesi 30 günü aşan müşterileri kırmızı listede görün ve aksiyon planı hazırlayın.
- Kural 5: Tahsilatta Alternatif Ödeme Araçları Sunun: Nakit ödeyemeyen müşteriye “Kredi kartınıza taksit yapalım, link üzerinden ödeyin” diyerek bankanın finansman gücünü devreye sokun.
Kağıt Veresiye Defteri ile Muanka Risk Yönetimi Karşılaştırması
| Kriter | Muanka Bulut Cari & Risk Yönetimi | Geleneksel Kağıt Veresiye Defteri |
|---|---|---|
| Limit Aşım Kontrolü | Otomatik satış blokajı ve yönetici uyarısı | Limit yoktur, borç kontrolsüzce şişer |
| Hukuki Kanıt Gücü | e-Fatura, e-İrsaliye ve dijital log uyumlu | Hukuken geçersiz, tek taraflı tutulan defter |
| Alacak Yaşlandırma | Vadesi geçenler gün gün otomatik renklenir | Tarihler unutulur, hangi borç eski bilinemez |
| Erken Uyarı Mekanizması | Vade dolmadan önce SMS / WhatsApp uyarısı | Borç ancak müşteri dükkana gelirse istenir |
| Veri Güvenliği | Yangın, hırsızlık ve su basmasına karşı güvende | Defterin kaybolmasıyla tüm alacakların sıfırlanması |
| Müşteri İlişkisi | Sistem kuralları arkasına sığınan kurumsal dil | Kişisel yüz göz olma, dargınlık ve tartışma |
3. Veresiye Defterinden Dijital Sisteme Ağrısız Geçiş Stratejisi
Yıllardır defter kullanan bir esnafın dijitale geçişi gözünde büyütmesine hiç gerek yoktur. Adım adım pürüzsüz geçiş planı:
- Açılış Bakiyelerinin Çıkarılması: Defterdeki mevcut borçlu müşterilerin isimleri, telefon numaraları ve güncel borç tutarları listelenir.
- Muanka’ya Toplu Aktarım: Bu liste Excel formatında Muanka teknik destek ekibine iletilir veya tek tıkla sisteme yüklenir. Tüm müşterilerin carileri açılış bakiyesiyle hazır hale gelir.
- Müşterilere Nazik Bir ‘Sistem Güncelleme’ Mesajı: Tüm müşterilere toplu bir SMS gönderilir: “Değerli Müşterimiz, sizlere daha hızlı ve şeffaf hizmet verebilmek adına muhasebe sistemimizi dijital bulut altyapısına taşımış bulunmaktayız. Güncel hesap bakiyenizi ekteki linkten inceleyebilirsiniz.”
- Eski Defterin Arşive Kaldırılması: Tezgahın altındaki defter kapatılır ve yeni dönemde tek bir kuruş dahi deftere yazılmaz. Bütün işlemler barkodla ve Muanka üzerinden kaydedilir.
4. Şüpheli Alacaklarda Yasal Takip ve İcra Süreçlerine Hazırlık
Tüm iyi niyetli uyarılara, hatırlatmalara ve taksit tekliflerine rağmen borcunu ödemekten kaçınan kötü niyetli borçlular için son çare yasal takiptir.
Geleneksel defterle avukata gittiğinizde avukatın yapabileceği çok az şey vardır. Ancak Muanka kullanan bir işletme:
- Borçluya ait e-Faturaları,
- Mal teslim irsaliyelerini,
- Zaman damgalı cari hesap ekstresini,
- Müşteriye gönderilen bakiye bilgilendirme loglarını tek bir PDF dosyası halinde avukatına veya icra dairesine sunabilir. Bu sağlam delil zinciri sayesinde ilamsız icra takibi hızla başlatılır ve borcun yasal yollardan tahsili güvence altına alınır.
5. Nakit İskontosu ile Erken Tahsilatı Teşvik Edin
Bazen borcu vaktinde tahsil etmenin en tatlı yolu müşteriyi ödüllendirmektir. Muanka cari modülünde ‘Erken Ödeme İskontosu’ tanımlayabilirsiniz.
Örneğin: “Vadesi 30 gün olan faturanızı ilk 7 gün içinde nakit veya tek çekim kartla öderseniz yüzde üç nakit iskontosu uygulanacaktır.” Müşteri bu avantajı değerlendirmek için ödemesini öne çeker; işletmeniz ise birkaç kuruş iskonto karşılığında nakit akışını canlandırır ve batak riskini sıfıra indirir.
Batak Alacakların Vergi Matrahından Düşülmesi: Şüpheli Ticari Alacak Karşılığı
Tahsil edilemeyeceği kesinleşen veya hukuki takibe intikal eden alacaklar, işletmeler için sadece nakit kaybı değil aynı zamanda haksız yere ödenen vergi anlamına da gelebilir. Çünkü kesilen faturanın KDV ve gelir vergisi devlete peşin olarak ödenmiştir.
Vergi Usul Kanunu madde 323 kapsamında:
- Vadesi geçmiş, müşteriye noter kanalıyla protesto çekilmiş veya icra takibi başlatılmış alacaklar için ‘Şüpheli Ticari Alacak Karşılığı’ ayrılabilir.
- Bu işlem sayesinde tahsil edilemeyen tutar ilgili yılın kurumlar veya gelir vergisi matrahından gider olarak düşülür ve işletmenin vergi yükü hafifletilir.
- Muanka, icra aşamasına gelen carileri tek tıkla ‘Şüpheli Alacak’ statüsüne taşır ve mali müşavirinizin muhasebe kayıtlarına doğrudan karşılık gideri olarak aktarılmasını sağlar.
Alacak Sigortası (Devlet Destekli Alacak Sigortası - DDAS) Çözümleri
Büyük tutarlı vadeli satış yapan KOBİ’ler için batak alacak riskini sıfırlamanın en kurumsal yolu ‘Devlet Destekli Alacak Sigortası’dır:
- İşletmeniz vadeli satış yapacağı müşterilerin vergi kimlik numaralarını sisteme girer.
- Sigorta havuzu müşterinin finansal güvenilirliğini sorgular ve o müşteriye özel bir teminat limiti tahsis eder.
- Müşteriniz iflas ederse, konkordato ilan ederse veya borcunu ödemezse; alacağınızın yüzde seksen beş ila doksanı sigorta şirketi tarafından işletmenize nakit olarak ödenir.
- Muanka cari analiz raporları, DDAS başvuru dosyası için gereken tüm geçmiş fatura ve tahsilat dökümlerini tek tıkla resmi formata uygun olarak üretir.
Batak Alacak Yönetiminde İcra Öncesi Uzlaşma ve Protokol Taktikleri
Borçluyla davalık olmak her zaman en iyi çözüm değildir. Muanka cari yapılandırma aracı:
- Ödeme zorluğu çeken borçlular için borcu 3 veya 6 takside bölerek yeni bir dijital ödeme protokolü oluşturur.
- Her taksit için ayrı bir ödeme linki tanımlanır ve vade günlerinde otomatik SMS gönderilir.
- Müşteriye ödeyebileceği gerçekçi bir plan sunulduğunda batak alacakların yüzde yetmişi mahkemeye gitmeden sulh yoluyla tahsil edilir.
Batak Alacak ve Veresiye Yönetimi Hakkında Sıkça Sorulan Sorular (SSS)
Müşterilerim “Ben dijital anlamam, deftere yaz” diye diretirse ne yapmalıyım?
Müşterinize yine alışverişini yapabileceğinizi ancak şirketin kurumsal denetim ve vergi mevzuatı gereği artık fişlerin sisteme girildiğini güleryüzle anlatabilirsiniz. Satış sonrası cep telefonuna gelen profesyonel SMS bilgilendirmesini gören müşterilerin büyük çoğunluğu bu şeffaflığı takdirle karşılamaktadır.
Küçük esnaf için batak alacak oranı maksimum ne kadar olmalıdır?
Sağlıklı bir işletmede vadesi 90 günü geçen tahsil edilemeyen alacakların toplam ciroya oranı yüzde bir ila iki seviyesini kesinlikle aşmamalıdır. Bu oran yüzde beşin üzerine çıktığında işletme alarm veriyor demektir.
Muanka’da veresiye limiti aşıldığında sistem satışı tamamen durdurur mu?
Evet, isterseniz sistem satışı kesin olarak kilitler; isterseniz sadece kırmızı bir uyarı penceresi çıkararak yönetici onayı (yetkili şifresi) girilmesi durumunda satışa izin verir. Tercih tamamen işletme sahibinin inisiyatifindedir.
Veresiye defterinin yarattığı belirsizlik ve batak korkusuyla yaşamaya son verin. Sermayenizi korumak, alacaklarınızı garantiye almak ve işletmenizi güvenle büyütmek için Muanka Bulut Cari ve Risk Yönetim Sistemi ile bugün tanışın.
2026 KOBİ Ön Muhasebe Başarı Yol Haritası ve Stratejik Öneriler
Dijital dönüşüm çağında esnaf ve KOBİ’lerimizin rekabet gücünü koruyabilmesi, finansal süreçlerini şansa veya hafızaya bırakmaktan tamamen vazgeçmelerine bağlıdır. Bulut teknolojilerinin sunduğu hız, erişilebilirlik ve veri güvenliği avantajlarını iş modelinizin merkezine yerleştirdiğinizde; yalnızca operasyonel maliyetlerinizi düşürmekle kalmaz, aynı zamanda işletmenizin büyüme hedeflerine odaklanacak değerli zamanı kazanırsınız. Muanka Bulut Ön Muhasebe ve ERP çözümleri, kullanıcı dostu mobil arayüzü, gelişmiş raporlama yetenekleri ve kesintisiz teknik destek kadrosuyla Türkiye genelindeki binlerce işletmenin dijital yol arkadaşı olmaya devam etmektedir.
Finansal disiplini kurum kültürünüzün kalıcı bir parçası haline getirmek, kasa açıklarını sıfırlamak ve alacak tahsilatlarınızı garanti altına almak için siz de bugün Muanka ailesine katılın; işletmenizin geleceğini güvenle inşa edin.
Muanka ile İşletmenizi Geleceğe Taşıyın
Gelişmiş bulut teknolojileri ve KOBİ dostu modern mimarisiyle Muanka, Türkiye genelindeki binlerce işletmenin dijital omurgasını oluşturmaktadır. Muhasebe karmaşasını geride bırakmak, stok kaçaklarını sıfırlamak ve finansal şeffaflığı yakalamak için siz de profesyonel adımı atın. Uzman teknik ekibimiz kurulumdan veri aktarımına kadar her aşamada yanınızda yer alır.
